


- 2025年12月25日
車売却時の任意保険はいつ解約する?車両入替と中断証明
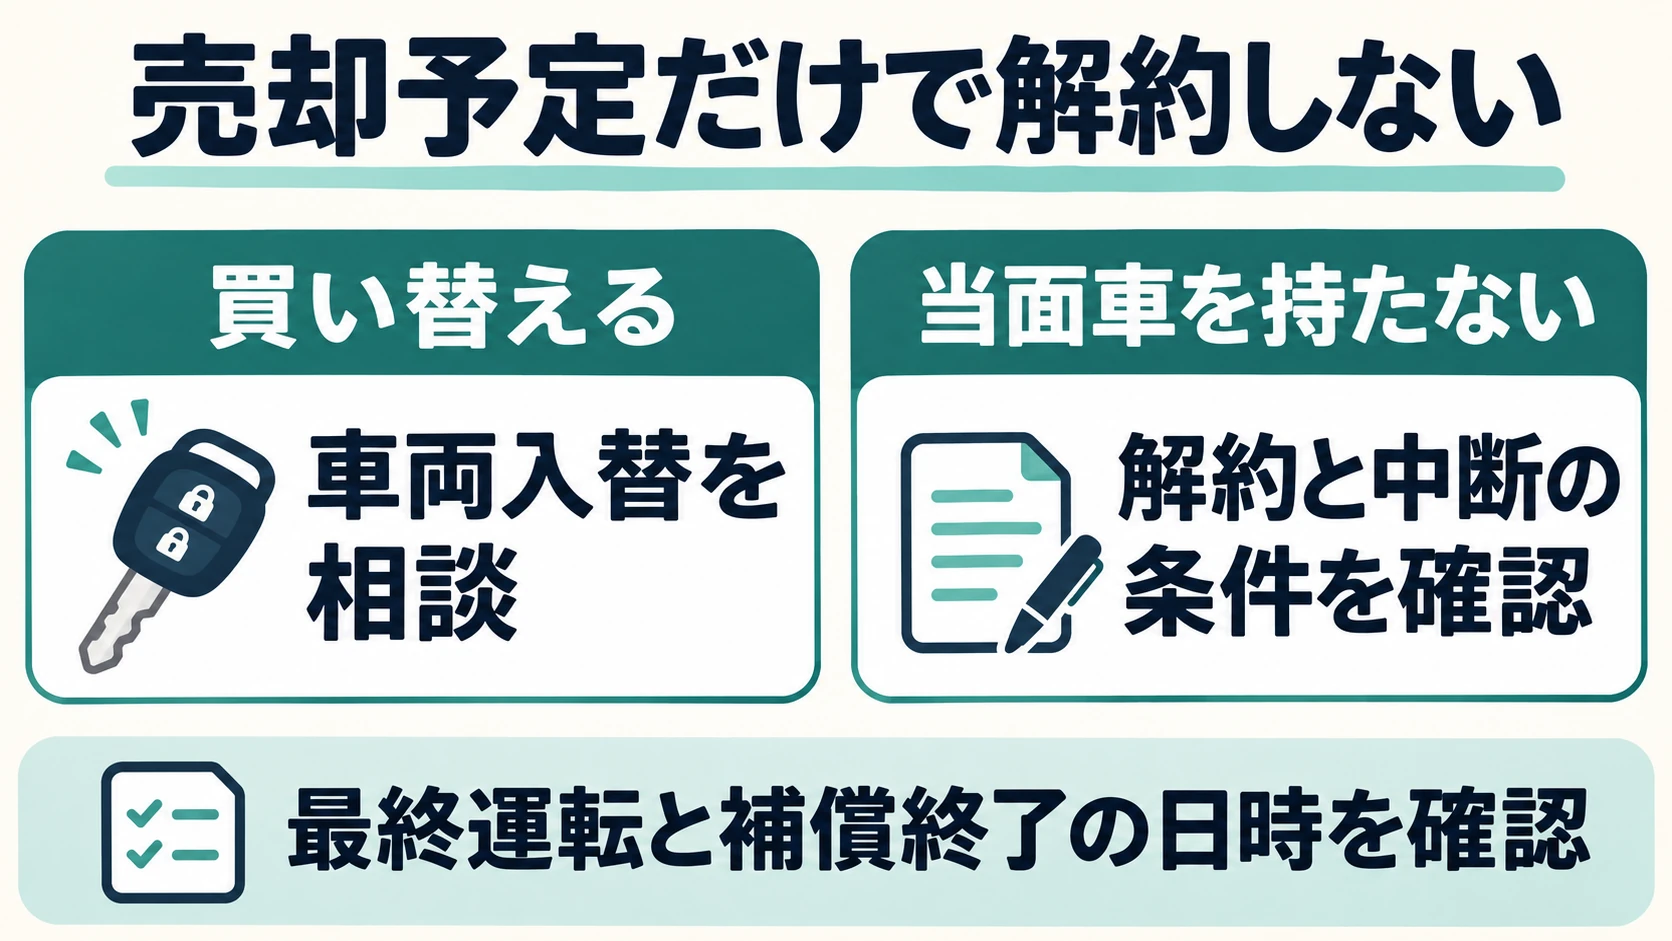
車の売却が決まっても、任意保険をすぐ解約するとは限りません。買い替えるなら車両入替、しばらく車を持たないなら解約と中断証明書の発行を、契約中の保険会社へ相談します。先に決めたいのは「いつまで今の車を運転するか」「次の車をいつから使うか」です。
査定を申し込んだ日、売買契約を結んだ日、車を引き渡す日は同じとは限りません。保険の手続きだけ先に済ませると、引渡しのための運転が残っていたり、納車が延期されたりしたときに困ります。解約日という日付に加え、補償が終わる時刻まで確認して、売却と保険の予定をそろえましょう。
査定依頼から契約・引渡しまでの全体を確認したい方は、車買取の準備・比較・引渡しを整理するロードマップも参考にしてください。この記事では、その中でも任意保険の止め方・移し方・等級を残す条件に絞ります。
記事のポイント
- 売却予定だけで解約せず、最終運転と引渡し・納車の予定をそろえる
- 買い替える場合は、解約前に車両入替が可能か確認する
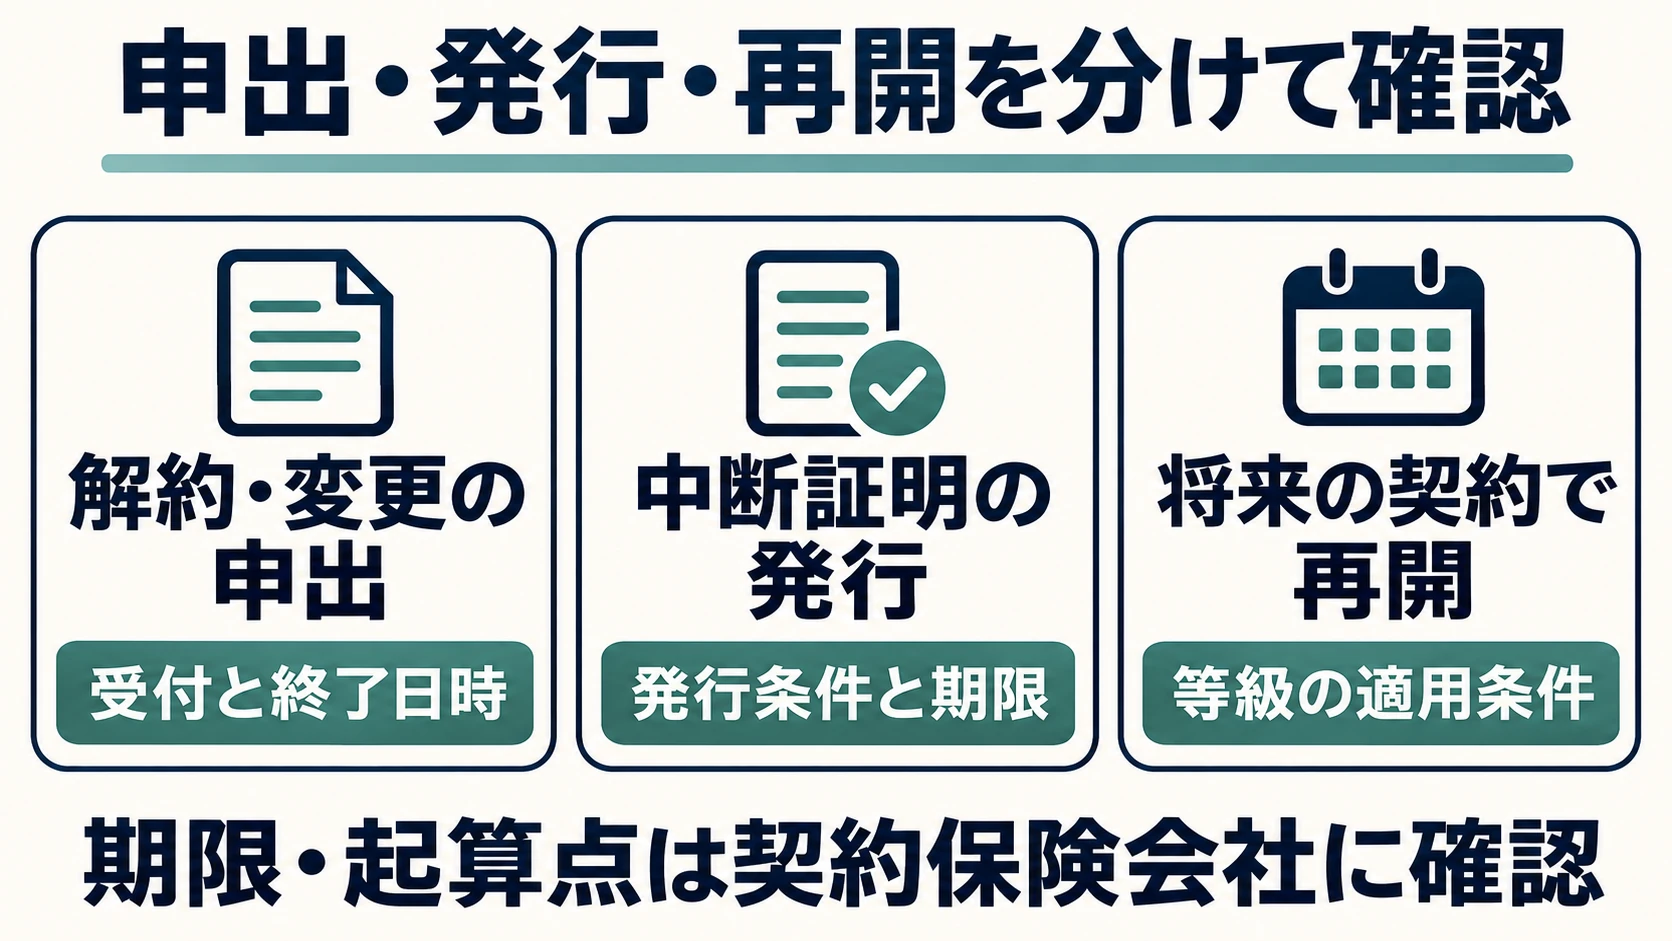
- 中断証明書の発行条件と、再開時の適用条件は別々に確認する
- 解約の申出・証明書の発行・再開の期限を混同しない
車売却時の任意保険はいつ解約する?予定別の判断
任意保険は、売却先へ車を渡す手続きと別に、契約者が契約保険会社へ確認して進めます。買取店が名義変更を代行する説明を受けても、その説明だけで自分の任意保険まで解約・変更されるとは判断できません。
まず買替・次の車は未定・別の車がある場合を分ける
「車を売る」という一つの出来事でも、その後の移動手段によって確認する手続きが変わります。次の車が決まっているなら、今の契約を止めて新規契約を作る前に、車両入替の対象になるかを調べます。次の車をしばらく持たない場合は、中断制度を使えるかが主な確認事項です。
| 売却後の予定 | 保険会社へ最初に相談すること | 先に確かめる日付・情報 |
|---|---|---|
| 次の車へ買い替える | 現在の契約で車両入替できるか、切替日時と補償内容はどうなるか | 旧車の最終運転・引渡し、新しい車の納車・使用開始 |
| 当面、車を持たない | 解約または満期終了と、中断証明書の発行条件 | 売却・譲渡の成立、補償終了日時、証明に使う書類 |
| 次の車を買うが、納車が先 | 車両入替・中断等のどの手続きが可能か、間の期間をどう扱うか | 旧車引渡し日、納車見込み、代車を使う期間 |
| 家族等が別の車を持っている | 複数契約や減車を含めて、どの契約を変更するか | 各車の所有者・使用者・契約者・記名被保険者・運転条件 |
この表は手続きを決めるための相談順です。買い替えならすべて車両入替できる、7等級以上なら全員中断できる、という合格表ではありません。所有者、用途・車種、契約の状態など、保険会社が示す条件を満たす必要があります。
例えば、今日査定を申し込んで来月末に引き渡す予定なら、申込日に解約する理由にはなりません。今週売買契約を結んでも、来週までは通勤に使うなら、運転が残ることを保険会社へ伝えます。「売却日」を一言で伝えるより、査定・契約・引渡しのどの日を指しているか説明した方が、確認がずれにくくなります。
解約日は引渡し前の運転を含めて確認する
引渡し日が決まったら、その日に誰がどこまで運転するのかを具体的にします。自宅で引取りを待つ場合と、自分で買取店まで運転して持ち込む場合では、運転が終わるタイミングが違います。家族が持ち込むなら、その人が現在の契約で補償される運転者の条件に含まれるかも確認が必要です。
保険会社へは「〇月〇日の午後に自分で店舗へ持ち込む予定です。その運転が終わるまで補償を残すには、解約日・時刻をどう設定しますか」と聞けます。この記事では、引渡し日の朝、当日24時、翌日のどれかを全契約共通の正解にはしません。終了時刻と手続きの取り扱いは契約先で確認してください。
実例として、ソニー損保の解約手続き案内は、解約日の24時付で解約になると説明しています。また、車を手放す日が未定の場合や、申し込んだ内容を変更する場合は電話相談の対象です。この会社の案内を、他社契約の終了時刻や申出方法へそのまま当てはめることはできません。
引取り予定が延期されたときは、以前の解約予約をそのままにしないでください。変更できるか、いつまでに連絡する必要があるかを契約先へ照会します。もう補償が終わっていると分かった場合は、確認が取れるまで運転を控え、保険会社と買取店に移動・引取りの方法を相談します。
なお、保険料の引落しを止めることと、正規の解約手続きは同じではありません。口座振替やカード決済だけを自分の判断で止めず、契約の終了方法、未精算の保険料の有無、手続き完了の確認先を保険会社へ確かめます。
買替なら解約の前に車両入替を相談する
車両入替は、契約で対象とする車が変わるときの手続きです。新しい車を購入したからといって、現在の契約が自動で新しい車へ移ると考えないようにしましょう。納車予定が分かった段階で、必要な車両情報と変更日時を確認します。
SBI損保の車の買替え案内では、納車日が決まったら新しい車の車検証を用意して手続きする流れを説明しています。車の入替えに伴い保険料が戻る場合だけでなく、追加で支払う場合もあります。車が変わっても保険料・補償条件がそのまま続く、という意味ではありません。
車検証がまだ届いていない場合は、いつまでに何の情報をそろえる必要があるかを保険会社と販売店へ確認します。車名だけを伝えて終わりにせず、必要と案内された登録情報、所有・使用関係、使用目的、運転する人の条件を整理しましょう。車両保険の金額や補償範囲も、新しい車に合わせた説明を受けます。
同じ日に旧車を引き渡し新車に乗る場合も、切替の時刻を照合します。旧車を運転して買取店へ向かう時間と、新車で帰宅する時間の間で、どの車に補償が適用されるのかを確認してください。「納車日と同じ日だから大丈夫」と日付だけで判断するより、当日の動きを伝える方が確実です。
別の保険会社へ乗り換えたい場合も、既存契約を先に解約してから考える順番は避けましょう。保険料だけでなく、等級の引継ぎ、補償開始・終了日時、途中解約による精算を確認してから切替を決めます。車両入替と保険会社の変更を同時に行う場合には、その両方を関係する窓口へ伝えてください。
納車まで空白がある場合は代車も含めて相談する
売却後すぐに次の車へ乗れない場合は、納車待ちの期間と、その間に使う移動手段を分けて整理します。車を使わない期間があるというだけで中断が必ず最適になるわけではなく、次の車の予定や契約条件によって確認事項が変わります。
ソニー損保の解約案内でも、新しい車を取得する予定がある方や、すでに別の車を持つ方は、解約ではなく車両入替ができる場合があると案内しています。購入予定があることを伝えずに「もう手放すので解約だけ」と進めると、比較すべき手続きを見落とすおそれがあります。
代車を借りる場合は、貸出元の補償内容と、自分の契約が関係する範囲をそれぞれ確認します。自分の保険を残せばどの代車も補償される、他車運転特約があればすべて解決する、といった一律の判断はしません。代車の所有・貸出形態、実際の運転者、事故時の連絡先と負担を確認してください。
納車日が未確定なら、見込み日だけで変更を確定する前に、延期時の連絡方法を決めます。販売店から予定変更が届いたら、買取店と保険会社の両方へ連絡する流れにしておくと、旧車の引渡しと補償終了だけが先行する状態を防ぎやすくなります。
売却から納車までの交通手段を含めて検討する場合は、車を売ってから納車までの代車・移動費の確認点も参考になります。ただし、代車の費用が確認できたことと、保険の適用を確認できたことは別に記録してください。
自賠責の証明書や税金の精算とは手続きが違う
車の売却では、自賠責保険証明書を用意する話や、税金・保険の精算という説明も出てきます。これらと、自分が契約している任意保険の解約・変更を混ぜないことが大切です。この記事で扱う中断証明書は、自賠責の証明書とは別のものです。
買取店の見積書に「保険相当額」などの表現がある場合は、それが何を指すかを確認します。任意保険の解約返戻金が車の買取金額へ当然に含まれると考えず、買取代金と保険会社の精算を分けて確かめてください。どちらの窓口から、誰へ、いつ支払われるものかを記録します。
廃車時の税金や自賠責の扱いを確認するなら、廃車買取で税・自賠責の精算を分けて確認するポイントを参照できます。ここでは同じ還付制度の説明を繰り返さず、任意保険の終了・等級の扱いを次に確認します。
車売却後の任意保険を中断する条件と手続き
当面車を持たない場合は、解約するかだけでなく、中断証明書を発行できるかも確認します。「今は乗らないので止める」という判断と、「将来の契約で等級を引き継げる状態にする」という判断は、別の確認が必要です。
中断は解約後も補償が続く制度ではない
中断制度は、所定の条件を満たす場合に、将来の契約で以前の等級を引き継ぐための仕組みです。証明書を持っている間、売却済みの車や代車の事故が引き続き補償される、という意味ではありません。車を再取得するときには、再開の条件と補償を始める手続きが必要です。
SBI損保の中断制度のFAQは、中断を始めるときと再開するときの両方に条件があると説明しています。発行するための条件だけ満たせば、将来どのような車・名義・利用者でも使えるという制度ではありません。
また、「10年間」という言葉は、解約を連絡してよい期間や、証明書をいつ発行してもらってもよい期間を意味しません。保険を止める申出、証明書の発行依頼、将来の契約への適用で、それぞれ確認する期限・起算点を分けましょう。
今はもう車に乗らないつもりでも、家族事情や仕事の変化で再取得することは考えられます。将来乗ることを前提に無理に契約を残すのではなく、証明書を発行できる条件と手続きの負担を確認し、利用するかを決めるという順番が実用的です。
売却・等級・事故歴・必要書類を契約ごとに確認する
国内の中断では、車を手放したことや等級などの条件が設定されています。売る予定がある段階と、実際に売却・譲渡した段階を分け、何を証明する必要があるのかを保険会社へ確かめます。査定申込の画面だけで、必要な売却の証明を代用できるとは限りません。
例えばソニー損保の中断証明書の発行条件には、解約日または満期日以前の売却・譲渡等、等級の条件が示されています。無事故で満期を迎えて中断する場合の等級に例外の記載もあり、「現在7等級以上か」だけでは判断できません。事故がある場合に、事故に応じて減じた等級を使うという説明も確認が必要です。
SBI損保の案内でも、契約の次の等級や、解約日・満期日以前に売却等の事由があることが条件です。会社の説明で「現在の等級」「次の契約の等級」「事故に応じた等級」のどれを使うのかが違って見えるときは、自分の証券情報を伝えて対象になるか確認します。自己判断で数字だけを当てはめないようにしてください。
必要書類にも違いがあります。SBI損保の中断証明書の発行手順は、国内特則で所有や廃車・譲渡等を証明する書類の提出を案内しています。自分の売却先がどの書類をいつ発行するのか、保険会社が受け付ける書類は何かを、引渡し前に照合すると準備しやすくなります。
書類の名前を似たもので置き換えず、必要な記載事項まで確認してください。売買契約書で足りるのか、売却を証明する別の書類が必要か、電子データを受け付けるのかは、提出先に確認します。契約書の全情報をこのブログへ送る必要はありません。正式窓口が案内する提出方法を使ってください。
申出・発行・再開の3つの期限を分ける
ネットで「13か月」「5年」「10年」という異なる数字を見つけることがあります。すべて同じ手続きの期限を説明しているわけではなく、会社や保険始期日による違いもあります。どの契約に、何の期限として書かれているかを確認しましょう。
| 確認する期限 | 何のための期限か | 照会する内容 |
|---|---|---|
| 解約・変更を申し出る期間 | 希望する日時で契約を終了・変更する手続き | 何日前から受付可能か、当日や休日の受付方法、終了・切替時刻 |
| 中断証明書を発行依頼する期限 | 中断した契約について証明書を発行してもらう手続き | 解約・満期からの起算点、契約始期日の条件、請求・書類提出の期限 |
| 将来の契約で適用できる期間 | 車を再取得し、証明書を用いて等級を引き継ぐ手続き | 中断からの期間、新たな車の取得時期、名義・記名被保険者等の条件 |
2026年11月20日に確認した公式情報では、ソニー損保は満期・解約から5年以内の発行依頼書提出を案内しています。SBI損保は、発行請求が中断日の翌日から13か月以内、ただし保険始期日が2023年1月1日以降の契約は5年以内と明記しています。どちらも「どの契約でも13か月」とひとまとめにはできません。
東京海上日動の中断証明書発行に関するFAQは、2026年10月1日改定を反映した案内で、中断日から5年以内の発行と契約代理店への連絡を示しています。古い記事の期限を、改定後の契約にそのまま使わないことも大切です。
こうした発行期限が長くても、売却直後に何も確認せず待つ必要はありません。解約と同時に発行を依頼できるか、書類が後日そろう場合の手順はどうなるかを先に聞きましょう。後から発行できることと、条件を確認せず放置してよいことは別です。
再開の場面では、証明書を用いた新契約が可能かを保険会社へ照会します。発行の条件を満たしても、再取得した車や使用する人などが適用条件に合わなければ、希望どおり引き継げない可能性があります。証明書と発行時の案内を保管し、新しい車に乗り始める前に確認してください。
返戻金は日割りや売却代金への上乗せと決めない
保険を途中で止めると、支払済み保険料について精算が生じる場合があります。ただし、残った日数で機械的に日割りすれば返戻額が分かる、という一律の計算にはできません。払込方法、経過期間、契約内容、未払保険料などを確認します。
SOMPOダイレクトのおとなの自動車保険の解約案内では、一括払と分割払で計算方法が異なり、短期料率等を使うことを説明しています。また、解約希望日の14日前から当日までマイページで手続きできるという同社の受付条件もあり、他社の60日前からの受付案内とは異なります。
返戻金がいくらか、追加の精算があるか、誰の口座へいつ振り込まれるかは、契約先に照会してください。精算見込みが分かる前から売却後の資金へ足したり、買取店の査定額に含まれているものとして二重に数えたりしないようにします。
保険料が数日分変わることだけを理由に、運転が残る期間の補償を先に止めるのは避けます。日付を比べる場合は、まず運転と引渡しに支障がない候補を保険会社と確認し、その中で精算や手続き条件を比較してください。
保険会社へ伝えるメモを引渡し前に作る
問い合わせの前に、分かっている予定とまだ決まっていないことを一枚にまとめると話を進めやすくなります。契約者と問い合わせる人が違う場合は、誰から連絡する必要があるかも正式窓口で確認してください。
| 手元で整理する項目 | 記入する内容 |
|---|---|
| 現在の契約 | 保険会社、証券番号、契約者・記名被保険者、保険期間 |
| 旧車の予定 | 売買契約日、最終運転日時、引渡し日時、運転者、延期の可能性 |
| 次の車 | 購入予定の有無、車両情報、納車・使用開始予定、未定の部分 |
| 間の移動 | 代車や家族の車を使う期間、貸出元、実際の運転者 |
| 中断を希望する場合 | 売却証明の入手予定、等級・事故の状況、発行と再開条件の質問 |
相談時は「車を売る予定です。最終運転は〇日〇時ごろ、引渡しは〇日です。次の車は〇日納車の予定/未定です。解約、車両入替、中断のどれを確認すべきですか」と伝えられます。予定が未定の欄は、推測で埋めず未定のまま相談してください。
回答を受けたら、補償が切り替わる日付と時刻、発行の申出方法、必要書類、期限、精算額の見込み、手続き完了の確認方法を記録します。電話がつながったことだけで手続き完了とは考えず、予約した解約・変更の内容をマイページや正式な通知で確認しましょう。
その後、買取店へ必要な売却証明の発行予定や引渡しの変更を確認します。保険会社の回答と買取店の予定が食い違う場合は、実行前に調整します。買取店が保険の契約判断を代わりに決めるのではなく、両方の手続きを接続するための確認です。
査定申込だけなら保険の解約を急がない
まだ査定を依頼する段階なら、売却するか、いつ引き渡すかは確定していないことがあります。この時点で保険を止めるのではなく、引渡しの候補時期、車を使い続ける必要がある期間、次の車の予定を整理しておきます。査定価格の比較と、保険の変更は分けて進めて構いません。
一方、売買契約を結んで引渡しが近づいたら、必要書類や連絡先の確認を先送りしないことが大切です。解約はいつでも同じようにできる、証明書は自動で届く、という前提を置かず、自分の契約で必要な手続きを確認してください。
車を手放す予定が変わったときも、以前の解約・変更予約を見直します。売却しないことになったのに保険だけ予定どおり終了する、引渡しが遅れたのに補償終了がそのまま、という状態を残さないようにしましょう。
今日の時点でまず決めるのは、最後に運転する予定と次の車の有無です。その二つが分かれば、契約中の保険会社に相談する内容を具体的にできます。売却手続きは買取店、任意保険は契約保険会社という確認先を分け、回答をそろえてから手続きを実行してください。
関連する記事

- 2026年11月17日
車の出張査定は自宅以外で受けられる?申込前の確認点

- 2025年12月31日
親の高齢者運転は危ない?説得し安全装置付きの車へ買い替え乗り換えるコツ

- 2026年5月25日
ユーカーパックとMOTA車査定を徹底比較!失敗しない選び方

- 2026年11月16日
車売却でスペアキーがないと売れない?査定前の確認点

- 2026年1月23日